ФИФО или средняя себестоимость закрепляется в учётной политике и решает, по какой цене уходит в расходы товар, который лежит на одной полке, а куплен в разные месяцы по разным ценам. Когда закупка дорожает, ФИФО показывает больше прибыли и налога сейчас, а усреднение ровнее по месяцам. Денег ни один из вариантов не добавляет, и разница в результате накопленным итогом равна разнице в оценке остатка.
Выбирают по тому, как на самом деле движется склад. Товар со сроком годности и так уходит по очереди поступления, и списание по очереди повторяет полку, а тысячи одинаковых позиций проще вести по средней. Прайс при любом выборе ставят от свежей закупки.
Разбираю оба варианта на одном примере и что разрешает закон. А сверх этого, как превратить разницу в деньги, какие три вопроса задать себе и как отвечать на них быстрее, отдав подсчёт ИИ, с промптом для сверки прайса с ценами поставщика.
Метод ФИФО простыми словами: первыми уходят старые партии
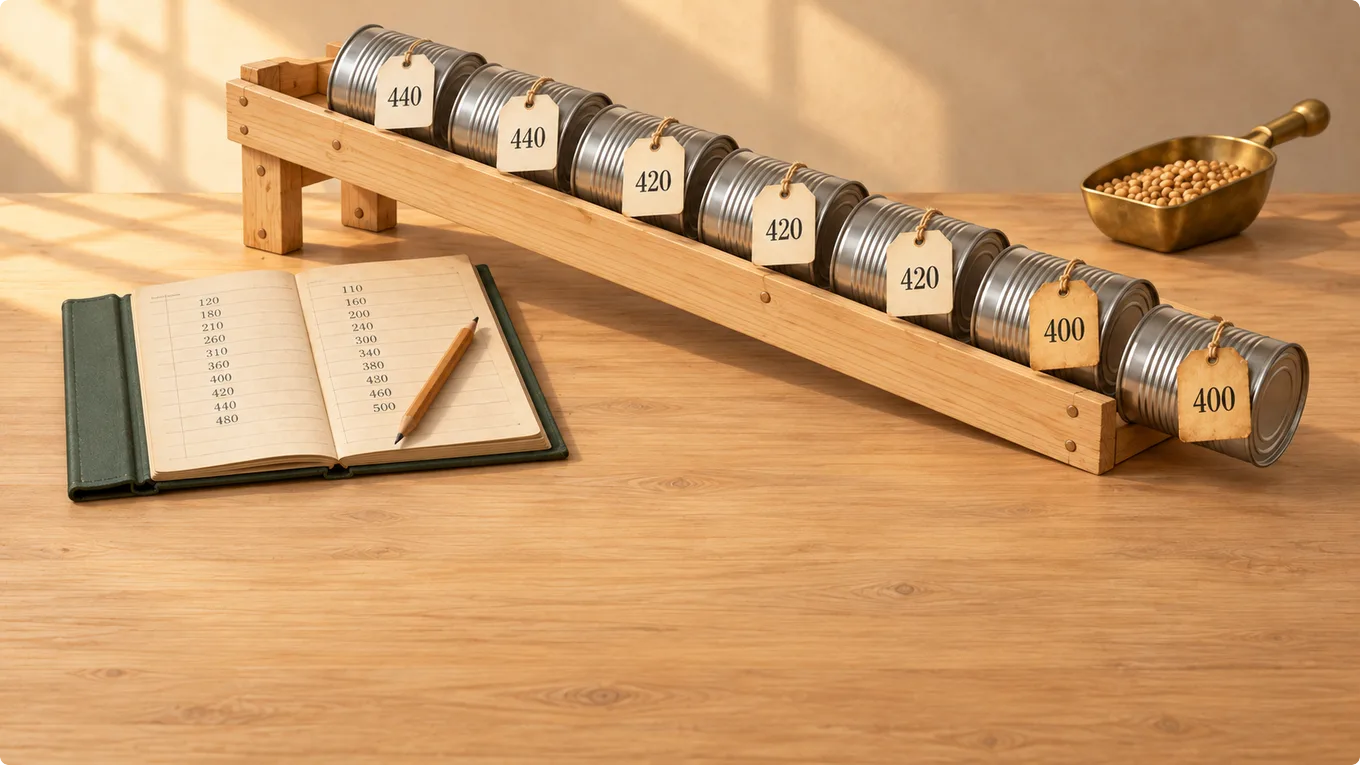
Метод ФИФО списывает проданный товар по цене самой ранней партии из тех, что ещё лежат на полке, и переходит к следующей, когда ранняя кончилась. Буквы взяты из английского first in, first out. На полке стоят коробки трёх поставок (одинаковые на вид, но с разными ценами в накладных), и учёт берёт в расход сначала самые старые. Остаток на отчётную дату по пункту 40 ФСБУ 5/2019 оценивается по последним поступлениям.
Метод средней себестоимости делит стоимость остатка на начало периода и всех поступлений на их количество, и каждая проданная штука уходит по этой средней. По пункту 39 её считают раз в период, обычно за месяц, или после каждой партии. Оценку по каждой единице пункт 38 оставляет вещам, которые нельзя подменить друг другом, вроде драгоценных камней. Что входит в цену самой штуки, разобрано в статье о себестоимости и стоимости.
На растущих ценах ФИФО держит в расходах прошлое, а средняя смешивает прошлое с настоящим.
Расчёт себестоимости по ФИФО и по средней на одном складе
Накладные одни и те же, а результат квартала выходит разным. Представим оптовую компанию с одним артикулом. На начало квартала у неё 1 000 штук по 400 рублей, за квартал пришли ещё две партии по 1 000 штук, по 420 и по 440 рублей, а ушло со склада 2 000 штук по 500 рублей.
| Показатель, рублей | ФИФО | Средняя за квартал | Разница |
|---|---|---|---|
| Себестоимость 2 000 проданных штук | 820 000 | 840 000 | 20 000 |
| Валовая прибыль при выручке 1 000 000 | 180 000 | 160 000 | 20 000 |
| Остаток 1 000 штук на складе | 440 000 | 420 000 | 20 000 |
| Маржа по цене нового счёта, 440 за штуку | 120 000 | 120 000 | 0 |
В первом столбце в расход ушли две ранние партии, во втором каждая штука стоила 420 рублей, ведь 1 260 000 рублей делятся на 3 000 штук. Маржа в последней строке равна выручке минус стоимость тех же 2 000 штук по последнему счёту поставщика. При ставке 25 % по статье 284 НК РФ лишние 20 000 рублей дают 5 000 рублей налога на прибыль за квартал, если то же правило записано и для расчёта с бюджетом.
Куда девается разница
Двадцать тысяч никуда не пропали, они лежат на складе. Себестоимость проданного равна остатку на начало плюс закупки минус остаток на конец, а первые два числа в обоих расчётах одинаковые. Поэтому разница в результате накопленным итогом всегда равна разнице в оценке остатка. Отгрузите оставшуюся тысячу штук без новых поставок, и за два квартала цифры сойдутся.
Пока цены растут и склад не пустеет, налог при списании старых партий платится раньше, и в строке «Себестоимость продаж» отчёта о финансовых результатах это видно каждый квартал.
Что лучше выбрать: закон разрешает оба варианта, решает склад
Закон разрешает оба варианта в обоих учётах. Перечень одинаков в статье 268 НК РФ для покупных товаров, в статье 254 для сырья и материалов и в статье 346.17 для товаров, купленных на перепродажу при упрощёнке с объектом «доходы минус расходы», и везде те же три варианта, что в стандарте. Для запасов со сходными свойствами выбирают что-то одно (пункт 37 ФСБУ 5/2019).
Остальное решает склад.
- Продукты со сроком годности уходят с полки по очереди, учёт по очереди повторяет движение коробок и проще сходится с инвентаризацией (кладовщик считает коробки, средних он не знает).
- Тысячи одинаковых позиций с поставками каждую неделю удобнее вести по средней.
- Чем дольше лежат коробки и быстрее дорожает закупка, тем шире разрыв. Потребительская инфляция в декабре 2025 года, по данным Банка России, составила 5,59 % за год, но складу важнее цены вашего поставщика.
- Чем тоньше маржа, тем заметнее выбор. Рентабельность проданных товаров в торговле за 2025 год, по данным ФНС, 4,6 % к затратам.
Налог против прибыли для банка
Собственник хочет показать банку прибыль побольше и заплатить налог поменьше, а при росте цен выбор даёт или одно, или другое. Снимается это тем, что способ списания перестают считать рычагом заработка. При ФИФО часть платежа в бюджет уходит раньше, при усреднении позже, а когда ушла последняя партия, при неизменной ставке сумма одна. По общему правилу учётную политику меняют с начала года, так что подогнать квартал под кредит не выйдет.
Цена от учётной себестоимости отстаёт от следующей закупки
Ни ФИФО, ни средняя не говорят, во что обойдётся вернуть проданный товар на полку. Прайс же собственник чаще всего считает от учётной цифры. По моему опыту, точнее всех маржу считают те, кто ставит отгрузку в расход уже по цене следующего счёта, хотя бухгалтерия провела её по старой. В карточке 420 рублей, а поставщик уже выставил счёт по 440 (о старой цене он не вспомнит).
На учебном примере маржа по цене нового счёта выходит 120 000 рублей против 180 000 и 160 000 в учёте. Эти 60 000 и 40 000 рублей уйдут на то, чтобы купить те же 2 000 штук заново. Наценку я бы считал от неё же, приём разобран в статье о наценке от себестоимости.
Залежавшийся товар пункт 28 ФСБУ 5/2019 велит оценивать по меньшей из двух величин, себестоимости или чистой стоимости продажи, хотя компании с упрощённым бухучётом пункт 32 оставляет первую. В управленческом учёте я бы ставил его по цене, которую за него дадут сейчас, а то и по стоимости вывоза (бывает и такая, со знаком минус).
Где нейросеть экономит вечер со складом, а где ошибается
Нейросети я бы отдал то, на что у бухгалтерии не доходят руки (квартальная отчётность важнее), пересчёт запасов по второму варианту и сверку прайса со счетами поставщика. По выгрузке поступлений и продаж она за минуты пересчитает списание в обоих вариантах и найдёт позиции, где прайс отстал сильнее.
Ошибается она там, где выгрузка неполная. Пропущенную партию или возврат она молча заменит тем, что похоже на правду, поэтому количество сверяют с остатком до первого вывода. Учётную политику утверждают собственник с главным бухгалтером, цену ставит собственник, а машина считает.
Деньги здесь приходят из цены. Каждый рубль, на который прайс отстал от свежего счёта поставщика, компания доплачивает из своей маржи при следующем заказе.
Промпт, который сверяет цены с последней закупкой
Вопросов к себе три. Какая доля выручки пришлась на сделки с наценкой к свежему счёту ниже целевой? Сколько прибыли и налога дал бы второй вариант? Какие товары лежат дольше трёх месяцев?
На вход идёт выгрузка из учётной программы за три месяца, остатки на начало и конец периода по партиям с датой и ценой, поступления и продажи по позициям. Названия поставщиков и клиентов замените метками, персональные данные и коммерческую тайну в публичный чат не вставляйте. Подойдёт любая крупная модель, DeepSeek работает бесплатно и без VPN, ChatGPT и Claude мощнее, но с ограничениями доступа из России.
Роль. Ты финансовый аналитик торговой компании и работаешь только с приложенной выгрузкой остатков, поступлений и продаж.

Результат. Таблица по каждой позиции: сколько ушло штук, себестоимость отгруженного по ФИФО и по средней, разница в рублях, цена последней закупки и наценка к ней в процентах от цены закупки. Итог: насколько прибыль по одному из методов выше, сколько это налога по моей ставке, какая доля выручки пришлась на наценку ниже целевой.

Зачем. Хочу выбрать способ списания вместе с бухгалтером и поднять цены там, где прайс отстал от поставщика.

Подзадачи строго по порядку, к следующей не переходи, пока не закрыта предыдущая.
1. Спроси период, мою ставку налога, целевую наценку, метод из учётной политики и как считать среднюю, за месяц или после каждой поставки.
2. Сверь по каждому товару: остаток на начало плюс поступления минус продажи равен остатку на конец. Где не сходится или нет партий на начало с датой и ценой, покажи этот товар и не считай его, пока я не дам данные.
3. Посчитай себестоимость отгруженного по ФИФО и по средней в том варианте, который я назвал.
4. Посчитай разницу прибыли и налог с неё по моей ставке, по позициям и итогом.
5. Посчитай наценку к цене последней закупки и отметь позиции ниже целевой.
6. Покажи товары, которые лежат дольше трёх месяцев, с суммой по учёту.
7. Под каждой находкой дай фразу, которую я завтра скажу бухгалтеру или менеджеру по ценам.

Нюансы. Говори просто, суммы в рублях. Если последнему счёту больше трёх месяцев, предупреди. Противоречия во вводных называй.

Рамки. Не выдумывай партии, цены и даты, которых нет в выгрузке. Советов сверх подсчёта не давай. Мотивационные речи и рассуждения о важности опусти полностью.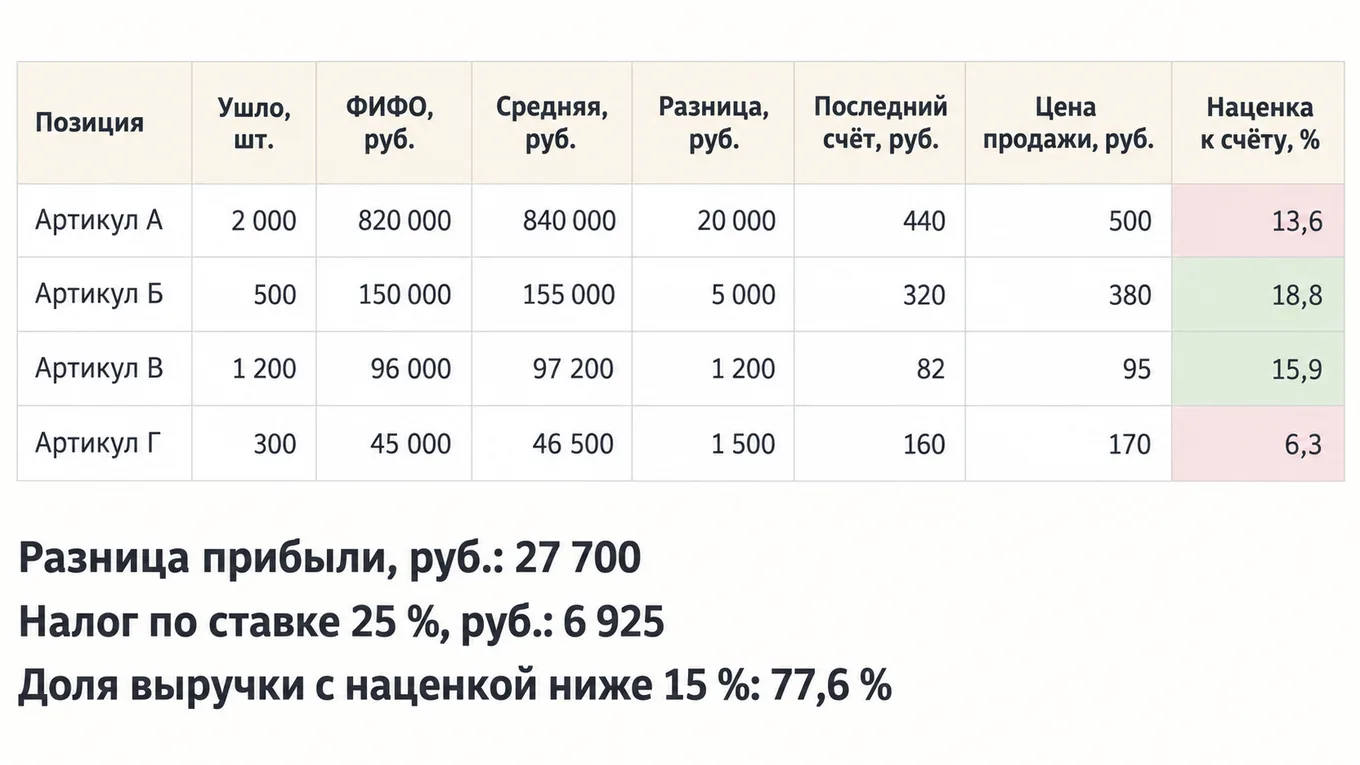
Коротко: главное из статьи
- ФИФО списывает отгруженное по ценам самых ранних партий, средняя по усреднённой цене за период, и оба варианта разрешает пункт 36 ФСБУ 5/2019.
- При росте цен поставщика ФИФО показывает больше прибыли и налога сейчас и оценивает остаток по свежим ценам.
- Накопленный разрыв в результате равен разрыву в оценке остатка, и денег ни один метод не добавляет.
- Для налога те же три способа разрешены статьями 254 и 268 НК РФ, для товаров на перепродажу при упрощёнке статьёй 346.17.
- Прайс ставят от свежей закупки, потому что учётная себестоимость при росте цен отстаёт.
Частые вопросы
Что лучше, ФИФО или средняя себестоимость, для небольшой торговой компании?
Если товар отгружают по очереди поступления или по сроку годности, ФИФО проще проверить, ведь учёт повторяет полку. Тысячи одинаковых позиций с еженедельными поставками удобнее вести по средней, она ровнее по месяцам. При росте цен списание старых партий даёт больше прибыли сейчас, но когда ушла последняя партия, при неизменной ставке платёж в бюджет по итогу одинаков.
Какой метод отменили, ЛИФО или ФИФО?
Отменили ЛИФО, при котором в расход первыми шли последние, самые свежие партии. ФСБУ 5/2019 его среди способов не называет, а из Налогового кодекса его исключил закон от 20 апреля 2014 года № 81-ФЗ, с 2015 года. Три остальных варианта, по первым партиям, по средней и по каждой единице, действуют в обоих учётах.
Можно ли вести ФИФО в бухгалтерском учёте, а среднюю в налоговом?
Можно, метод для бюджета закрепляют в учётной политике для целей налогообложения отдельно от бухгалтерской. Тогда себестоимость каждой отгрузки считают дважды, и прибыль в отчётности расходится с налоговой базой на разницу в оценке остатка. Небольшой компании проще держать один вариант в обоих учётах, если нет особой причины для двойного расчёта.
Можно ли сменить метод оценки запасов в середине года?
По общему правилу нет. Пункт 12 ПБУ 1/2008 велит менять бухгалтерскую учётную политику с начала отчётного года, а статья 313 НК РФ позволяет сменить налоговый метод с начала нового налогового периода. Существенные последствия смены в бухгалтерском учёте отражают ретроспективно, как если бы новое правило применялось всегда, а компании с упрощённым бухучётом вправе отразить их перспективно.